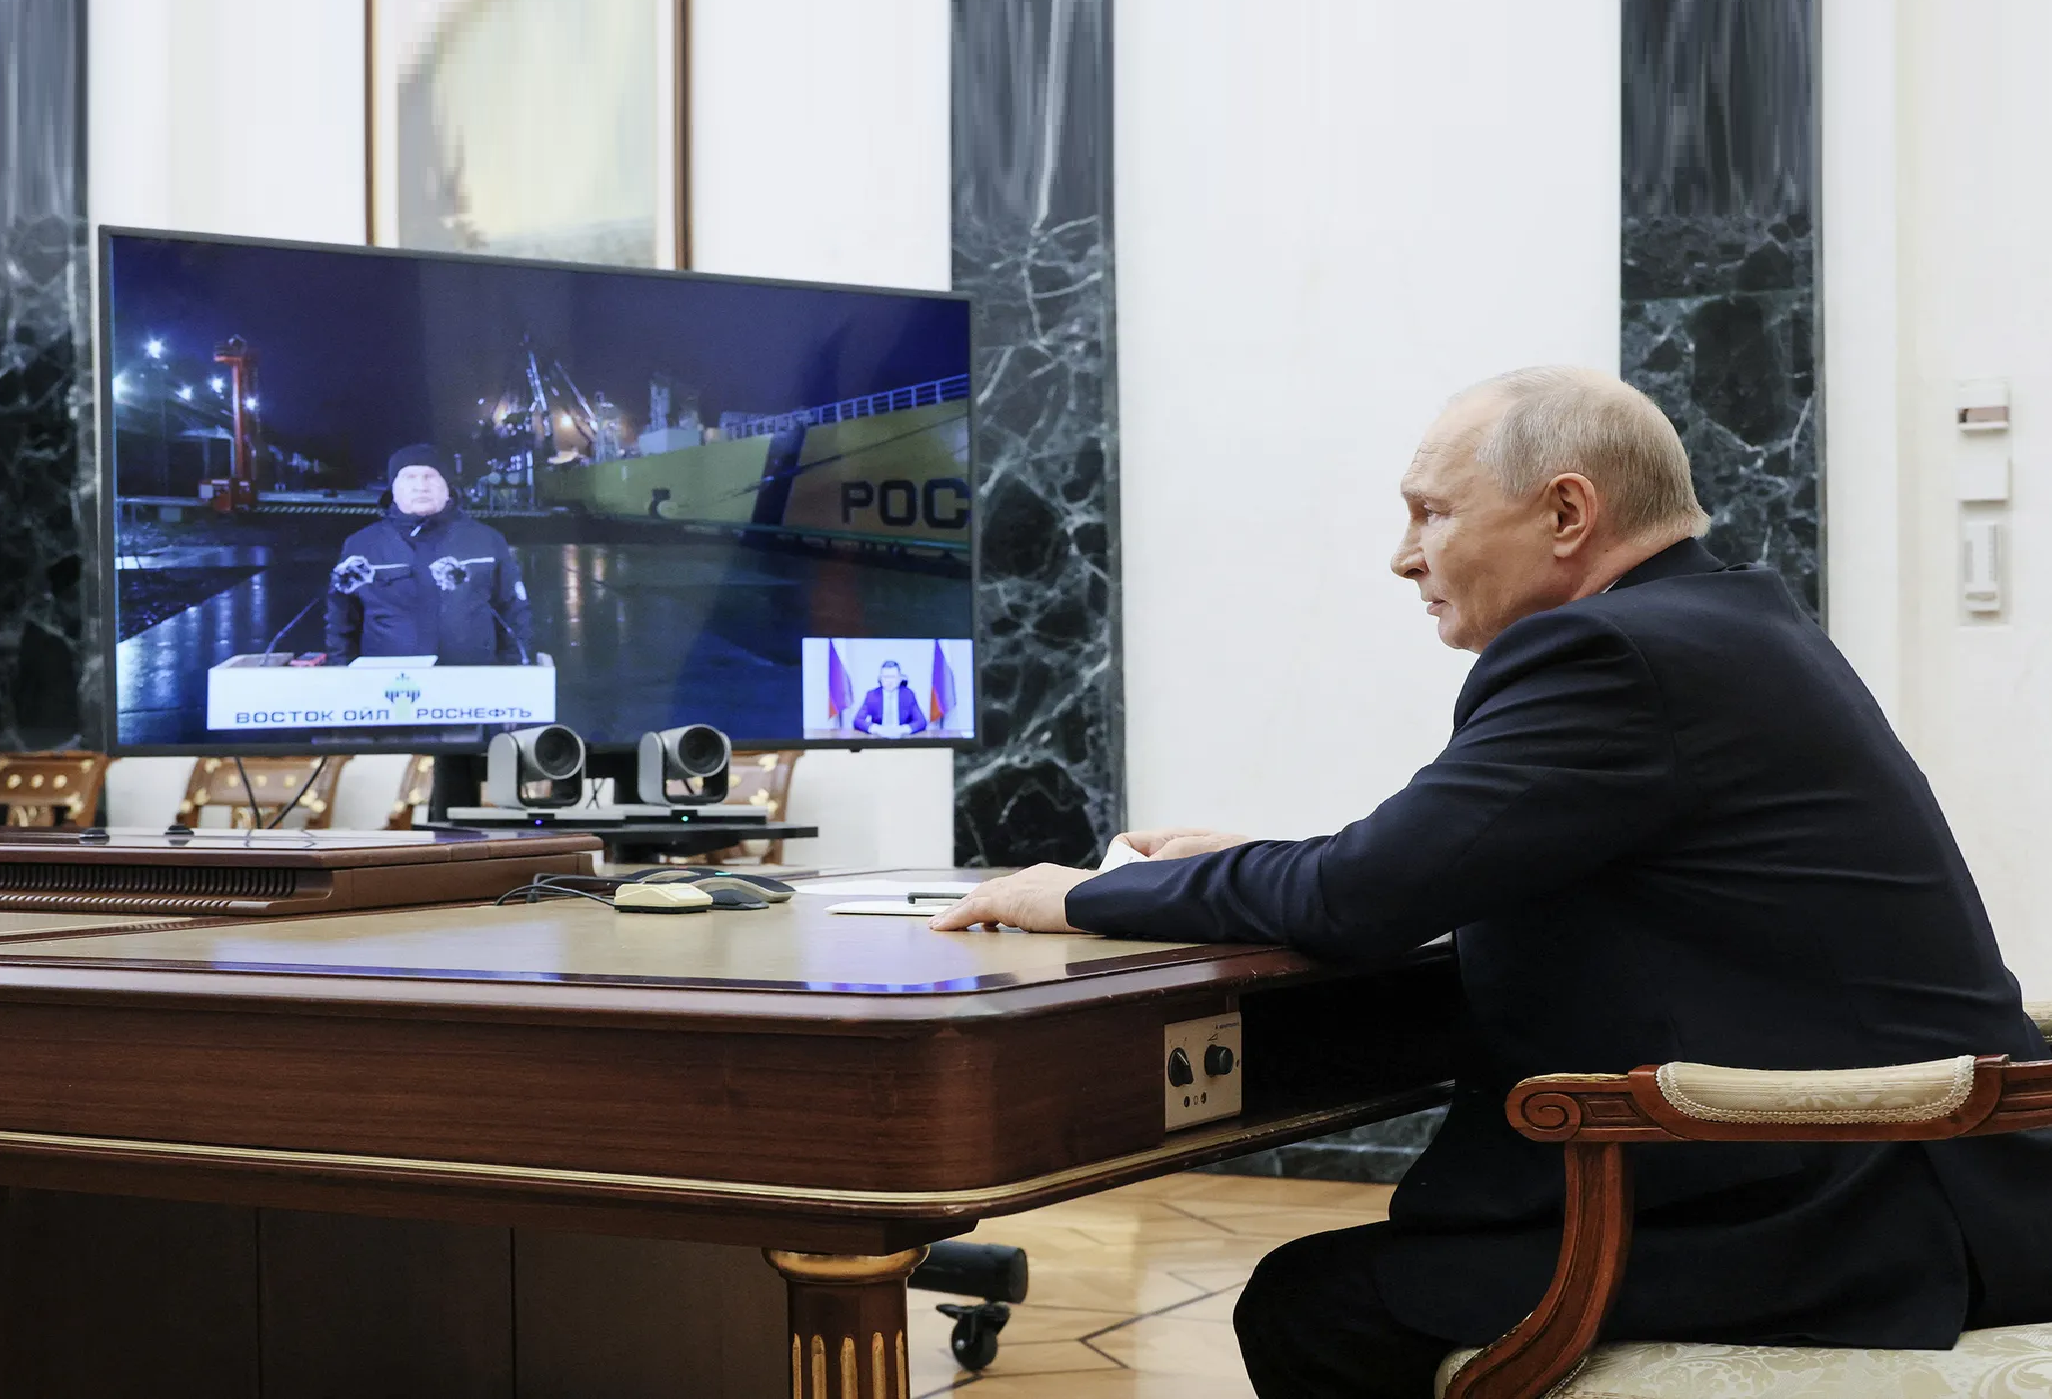
في أقصى شمال سيبيريا، بدأت روسيا في سبتمبر 2026 تحميل أول شحنة نفط من مشروع «فوستوك أويل»، عبر ميناء «بوختا سيفير» المطل على بحر كارا. أراد الكرملين تقديم الحدث دليلاً على قدرته على تنفيذ مشاريع عملاقة رغم الحرب والعقوبات والعزلة التكنولوجية. لكن نجاح المشروع لن يُقاس بوصول ناقلة أولى، بل بحجم الإنتاج الإضافي وإمكان تصديره بانتظام وربحية، وسط نقص السفن وارتفاع التكاليف.
ليس «فوستوك أويل» حقلاً منفرداً، بل منظومة نفطية واسعة في شمال إقليم كراسنويارسك وشبه جزيرة تايمير، تجمع حقول فانكور المنتجة منذ سنوات وحقولاً جديدة، أبرزها باياخا وإيركينسكويه. ويربط مناطق الإنتاج بالميناء خط أنابيب بطول نحو 770 كيلومتراً، تستهدف منظومته طاقة نقل تصل إلى مئة مليون طن سنوياً. وبحسب «روسنفت»، يمتد المشروع عبر ستين منطقة ترخيص، وتبلغ موارده سبعة مليارات طن، تعادل تقريباً 51 مليار برميل، لكنها ليست كلها احتياطيات مؤكدة قابلة للاستخراج تجارياً.
يتميز الخام بانخفاض محتواه الكبريتي إلى ما بين 0.01 و0.1 في المئة، ما يحسن قيمته التسويقية ويخفض بعض تكاليف التكرير. ويضم الميناء حالياً أربعة أرصفة و14 خزاناً، سعة كل منها ثلاثون ألف طن، مع خطة لزيادة الخزانات إلى 102. واضطرت الشركة إلى بناء بنية تحتية واسعة تشمل مطاراً ومساكن وطرقاً واتصالات وكهرباء، بقدرة توليد مستهدفة تبلغ 3.5 جيغاواط، لتأمين التشغيل في منطقة شديدة العزلة.
بلغ الاستثمار المنفذ، وفق رئيس «روسنفت» إيغور سيتشين، أربعة تريليونات روبل، نحو 47.3 مليار دولار، مقابل تكلفة تطوير كاملة مقدرة بنحو 12 تريليون روبل، أو 143.2 مليار دولار. وقد ترتفع الفاتورة بفعل التضخم وكلفة التمويل وتأخر التنفيذ. لذلك لا يعني بدء الشحن اقتراب المشروع من الاكتمال، إذ تبقى استثمارات ضخمة مطلوبة لتطوير الحقول وتوسيع الميناء وتأمين الطاقة والنقل.
كان التمويل الدولي ركناً أساسياً في الخطة، إذ اشترت «ترافيغورا» عشرة في المئة من المشروع عام 2020 مقابل سبعة مليارات يورو، ثم استحوذ تحالف تقوده «فيتول» على خمسة في المئة مقابل نحو 3.5 مليار يورو. لكن حرب أوكرانيا دفعت هؤلاء الشركاء إلى الخروج، وانتقلت حصصهم إلى شركتين في هونغ كونغ ودبي. خسر المشروع بذلك خبرات وشبكات دولية في التمويل والتجارة والتسويق والخدمات اللوجستية.
وازدادت الضغوط مع العقوبات الأميركية المباشرة على الشركة المشغلة وكيانات مرتبطة بها في يناير 2025، بهدف إبطاء تطوير المشروع وتقييد صادراته المستقبلية. داخلياً، رفعت الفائدة ومنافسة الإنفاق العسكري كلفة الاقتراض، فيما بقيت جدوى المشروع حساسة لأسعار النفط والروبل والحسوم التي يطلبها المشترون. ومنحته موسكو معاملة ضريبية تفضيلية، فأبقت ضريبة أرباحه عند عشرين في المئة بعدما رفعتها للشركات عموماً إلى 25 في المئة.
غير أن التحدي الأساسي يتعلق بمصدر النفط. تعتمد المرحلة الأولى بدرجة كبيرة على مجموعة فانكور، التي كانت تنتج وتصدر عبر شبكة الأنابيب المتجهة جنوباً. لذلك فإن تحويل خامها شمالاً يبدل طريق التصدير، ولا يمثل تلقائياً زيادة صافية في الإنتاج الروسي. أما الإضافة الفعلية فتتطلب تطوير الحقول الجديدة وحفر آبار وبناء منشآت معالجة وضخ. وحتى منتصف 2025، لم تكن تحليلات مستقلة لصور الأقمار الصناعية تظهر منشآت مكتملة تكفي لإنتاج تجاري واسع في بعض هذه الحقول.
تأخرت الأهداف بدورها. كان المشروع يستهدف إنتاج ثلاثين مليون طن سنوياً في 2024، لكن الشحنة الأولى انتظرت سبتمبر 2026. ويستهدف الجدول الأحدث بلوغ معدل شحن سنوي قدره ثلاثون مليون طن خلال النصف الثاني من 2027، بما يعادل ستمئة ألف برميل يومياً، ثم خمسين مليون طن في 2030، نحو مليون برميل يومياً. أما المئة مليون طن فأصبحت هدفاً لاحقاً مشروطاً بالسوق. وستؤثر التزامات روسيا داخل «أوبك+» أيضاً في وتيرة الإنتاج، وقد يعوض جزء منه تراجع الحقول القديمة.
يمنح المشروع موسكو منفذاً إلى طريق بحر الشمال، بما يتيح خلال الصيف رحلات إلى الصين أقصر بنحو أسبوعين من بعض المسارات عبر السويس، أو نقل الخام غرباً إلى مورمانسك. لكنه لا يجعل الممر القطبي بديلاً عالمياً للقناة، لأن الجليد يحد من انتظام الملاحة. ويظل دوره الأساسي تصدير الموارد الروسية، فيما يعتمد توسعه على شحنات «فوستوك» لتبرير الاستثمار في الموانئ وكاسحات الجليد.
تبقى الناقلات عنق الزجاجة الأبرز. فبحسب تقدير خبير نقلته «إس أند بي غلوبال»، تستطيع «فالنتين بيكول»، إذا عملت وحدها طوال السنة بين الميناء ومورمانسك، نقل نحو خمسين ألف برميل يومياً فقط. ويمكن استخدام ناقلات عادية صيفاً، لكن الشتاء يتطلب سفناً متخصصة وكاسحات جليد. وقد تعثر بناء الأسطول بفعل نقص المكونات والعقوبات، التي تشمل السفن والتأمين والخدمات، وترفع الكلفة وتزيد حذر المشترين.
يوفر الموقع البعيد حماية نسبية من الهجمات الأوكرانية ويخفف الاعتماد على موانئ غرب روسيا، لكنه يجعل إصلاح الأعطال أصعب، فيما تفتقر سلسلة التصدير إلى بدائل قريبة. كذلك لا تعني صناعة معدات محلياً اكتمال الاستقلال التكنولوجي، إذ تستمر الحاجة إلى مكونات وأنظمة متقدمة. وتضاف مخاطر ذوبان التربة الصقيعية والتسربات النفطية وتهديد موارد السكان الأصليين.
وتراهن روسيا أيضاً على الأثر الاقتصادي الداخلي للمشروع، عبر زيادة الطلب على الصلب والأنابيب والسفن والخدمات، وتعزيز حضورها السيادي في القطب الشمالي. إلا أن تحقيق هذه المكاسب النهائية يحتاج إلى عمال ومهندسين ومعدات تتنافس عليها القطاعات العسكرية والمدنية، بينما لا يحول انخفاض كبريت الخام دون انبعاثات استخراجه ونقله واستهلاكه.
أثبتت موسكو قدرتها على إيصال النفط إلى البحر، لكنها لم تثبت بعد قدرتها على تصدير الكميات الموعودة بصورة منتظمة ومربحة. وقد يصبح «فوستوك أويل» أحد أعمدة اقتصادها النفطي، شرط استكمال الحقول والأساطيل والتمويل، في مواجهة أسواق آسيوية تدرك تقلص الخيارات الروسية وتطالب بشروط أفضل.